THỨ SÁU 25/7/2025 11:18
Hỏi:
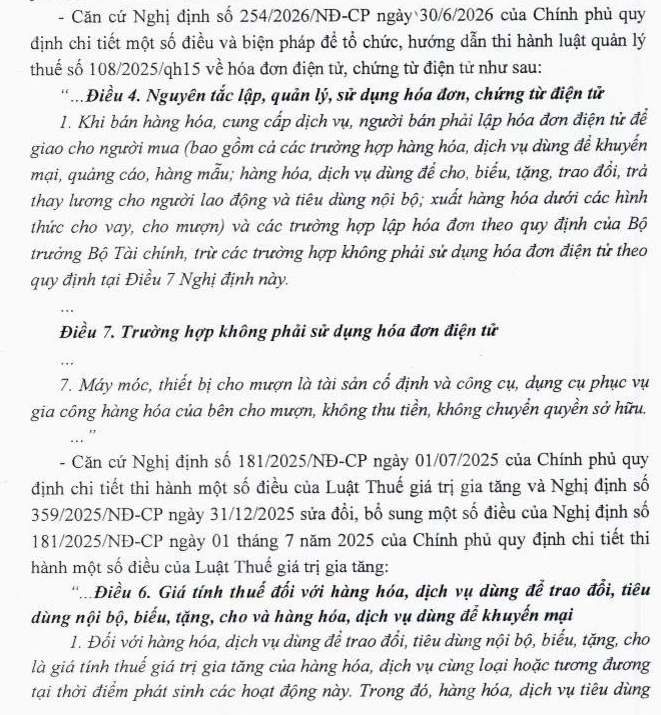
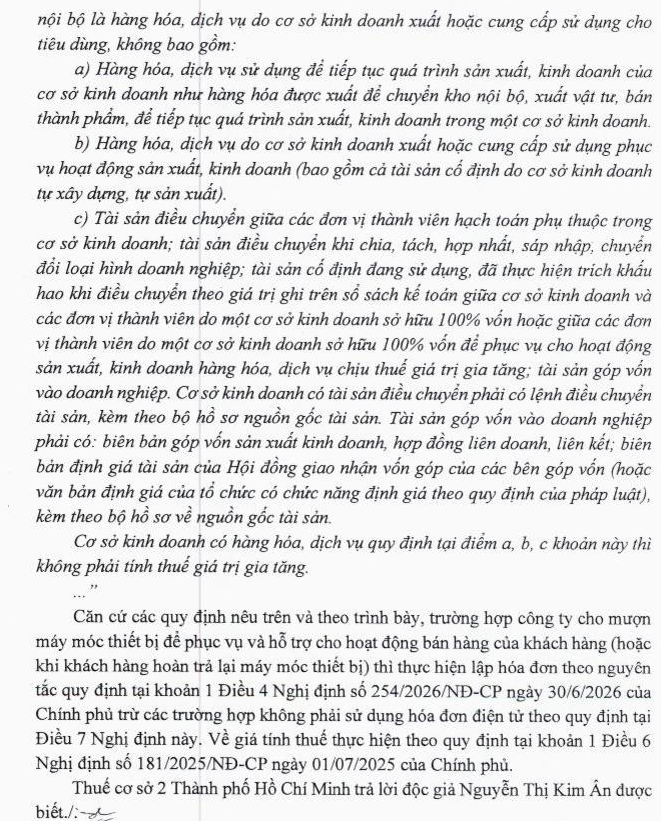
Kính gửi Bộ Tài chính, Công ty chúng tôi có hoạt động kinh doanh, bán hàng hóa cho khách hàng. Để phục vụ và hỗ trợ cho hoạt động bán hàng, Công ty có chính sách cho khách hàng mượn máy móc, thiết bị để sử dụng trong quá trình sử dụng hàng hóa do Công ty cung cấp. Căn cứ Nghị định số 254/2026/NĐ-CP có hiệu lực từ ngày 01/07/2026, tại Điều 4 có quy định về việc lập hóa đơn điện tử đối với trường hợp xuất hàng hóa dưới hình thức cho vay, cho mượn. Đồng thời, Điều 7 Nghị định số 254/2026/NĐ-CP có quy định trường hợp không phải sử dụng hóa đơn điện tử đối với máy móc, thiết bị cho mượn là tài sản cố định, công cụ, dụng cụ phục vụ gia công hàng hóa của bên cho mượn, không thu tiền và không chuyển quyền sở hữu. Tuy nhiên, trường hợp của Công ty chúng tôi là cho khách hàng mượn máy móc, thiết bị không thu tiền nhằm phục vụ hoạt động bán hàng, không phải để khách hàng gia công hàng hóa cho Công ty. Do đó, Công ty kính đề nghị Bộ Tài chính hướng dẫn cụ thể các nội dung sau: 1. Trường hợp phải lập hóa đơn khi xuất máy móc, thiết bị cho mượn thì giá tính thuế, thuế suất và nội dung thể hiện trên hóa đơn được xác định như thế nào, trong khi việc cho mượn không phát sinh doanh thu và không chuyển quyền sở hữu? 2. Khi hết thời gian mượn, khách hàng hoàn trả lại đúng máy móc, thiết bị đã mượn cho Công ty thì khách hàng có phải lập hóa đơn điện tử để hoàn trả máy móc, thiết bị hay không? Trường hợp khách hàng không phải lập hóa đơn khi hoàn trả máy móc, thiết bị đã mượn thì Công ty có phải giảm hóa đơn đã xuất hay có thể sử dụng Biên bản hoàn trả/bàn giao tài sản, Phiếu nhập kho và hồ sơ cho mượn để làm căn cứ chứng minh việc nhận lại tài sản hay không? Kính mong Bộ Tài chính hướng dẫn để Công ty chúng tôi có cơ sở thực hiện đúng quy định pháp luật. Xin trân trọng cảm ơn!
30/09/2026
Trả lời:


Gửi phản hồi: