
THỨ SÁU 25/7/2025 11:18
Hỏi:
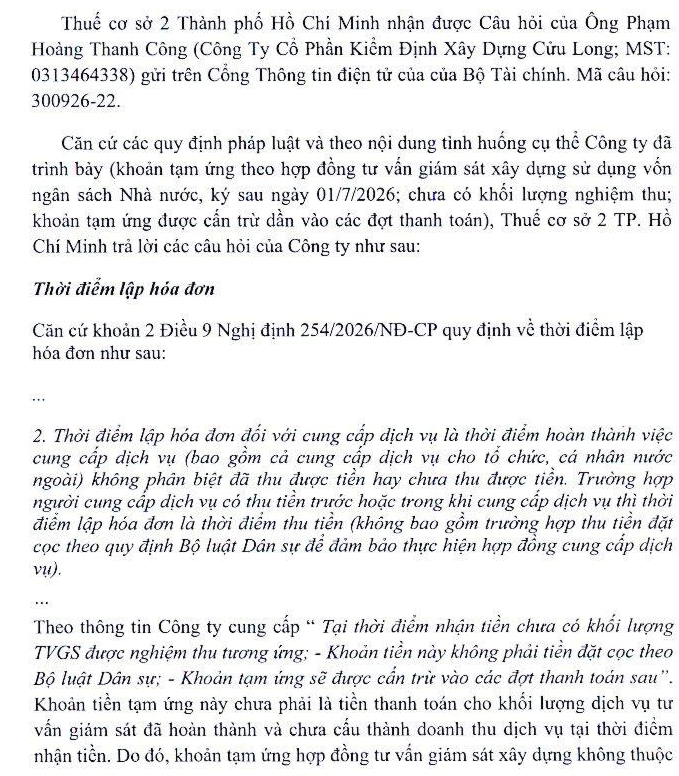
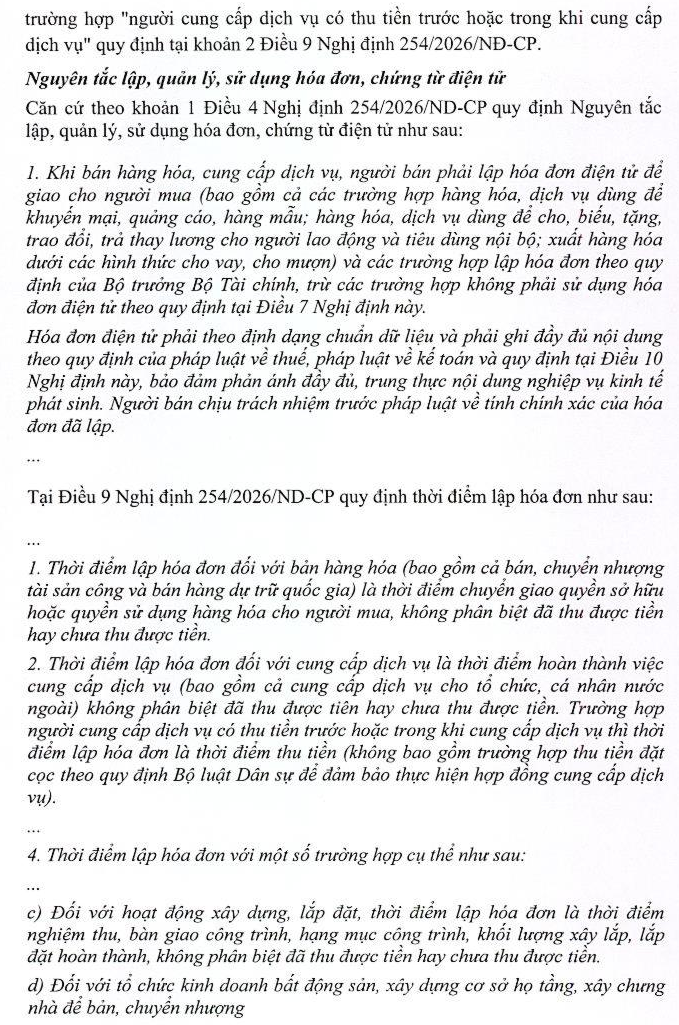
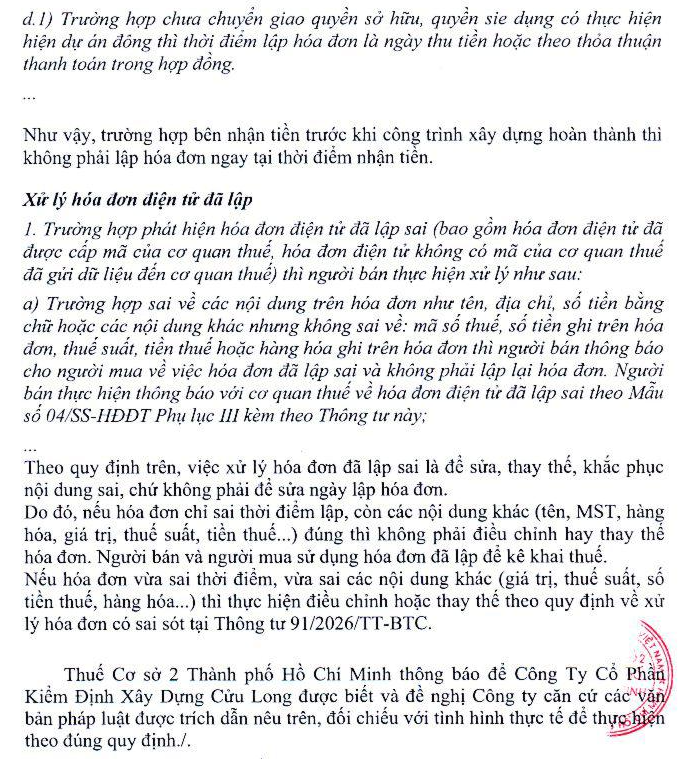
Tôi đề nghị hướng dẫn về việc lập hóa đơn điện tử đối với khoản tạm ứng hợp đồng tư vấn giám sát công trình xây dựng, ký sau ngày 01/7/2026, sử dụng vốn ngân sách Nhà nước. Tình huống: - Chủ đầu tư tạm ứng một tỷ lệ % giá trị hợp đồng cho nhà thầu; - Tiền đã chuyển thực tế vào tài khoản nhà thầu; - Tại thời điểm nhận tiền chưa có khối lượng TVGS được nghiệm thu tương ứng; - Khoản tiền này không phải tiền đặt cọc theo Bộ luật Dân sự; - Khoản tạm ứng sẽ được cấn trừ vào các đợt thanh toán sau. Tôi đã nghiên cứu khoản 2 Điều 9 Nghị định 254/2026/NĐ-CP. Vướng mắc cần được hướng dẫn là khoản tạm ứng nêu trên có được coi là “người cung cấp dịch vụ có thu tiền trước” hay không. Kính đề nghị trả lời trực tiếp: 1. Khoản tạm ứng nêu trên có phải là “thu tiền trước” theo khoản 2 Điều 9 Nghị định 254/2026/NĐ-CP không? Đề nghị trả lời CÓ hoặc KHÔNG. 2. Nếu CÓ, nhà thầu có bắt buộc lập hóa đơn điện tử tại thời điểm thực tế nhận tiền tạm ứng không? 3. Trường hợp chưa có khối lượng TVGS được nghiệm thu, nhà thầu có được lập hóa đơn cho khoản tiền tạm ứng đã nhận không? 4. Nếu nhà thầu đã nhận tiền tạm ứng nhưng chờ đến khi nghiệm thu mới lập hóa đơn, thì có bị xác định là lập hóa đơn không đúng thời điểm không? 5. Ngược lại, nếu nhà thầu lập hóa đơn ngay khi nhận tiền tạm ứng, dù chưa có nghiệm thu, thì việc lập hóa đơn đó có đúng quy định không? 6. Nếu đã lập hóa đơn khi nhận tiền tạm ứng, khi nghiệm thu các đợt sau thì nhà thầu phải lập hóa đơn thế nào để không trùng giá trị đã lập hóa đơn trước đó? Hiện thực tế có nơi yêu cầu phải lập hóa đơn khi nhận tạm ứng, có nơi không chấp nhận lập hóa đơn khi chưa nghiệm thu, gây rủi ro trực tiếp cho người nộp thuế. Kính đề nghị Quý Cơ quan hướng dẫn trực tiếp cách áp dụng đối với tình huống trên, không chỉ dẫn chiếu lại quy định pháp luật, đồng thời công khai câu trả lời trên Cổng thông tin điện tử để người nộp thuế có căn cứ áp dụng thống nhất và lưu trữ.
13/10/2026
Trả lời:


Gửi phản hồi: