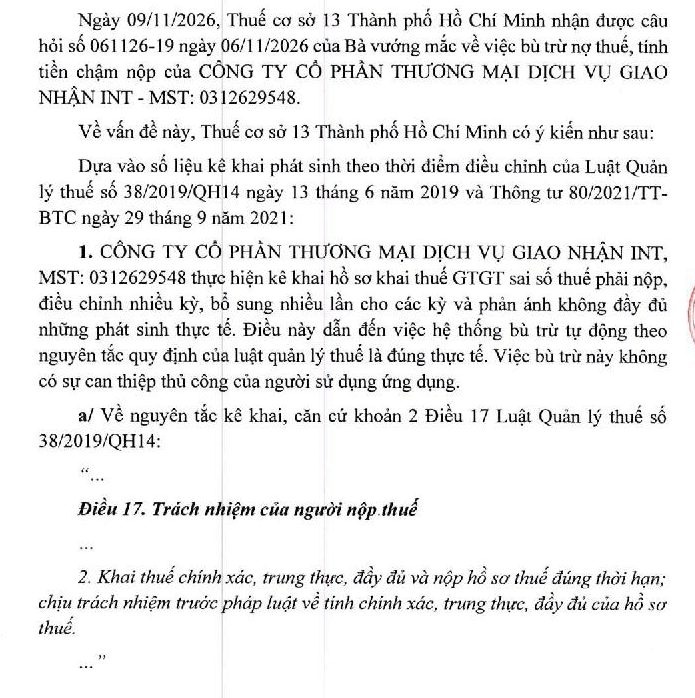
Kính gửi Bộ Tài chính! Tôi xin trình bày sự việc và kính đề nghị Quý cơ quan giải đáp một số vướng mắc liên quan đến việc hạch toán tiền thuế và tính tiền chậm nộp như sau:
1. Diễn biến sự việc
• Tờ khai thuế GTGT quý 3/2023 của công ty phát sinh số thuế phải nộp là 36.000.000 đồng, thời hạn nộp thuế là ngày 30/10/2023.
• Ngày 31/01/2024, công ty đã thực hiện nộp đủ số tiền thuế 36.000.000 đồng vào ngân sách nhà nước.
• Đến tháng 04/2024, do nhầm lẫn trong quá trình kê khai, công ty đã nộp tờ khai bổ sung điều chỉnh số thuế phải nộp của quý 3/2023 từ 36.000.000 đồng về 0 đồng.
• Đến tháng 03/2026, công ty phát hiện sai sót và tiếp tục nộp tờ khai bổ sung điều chỉnh lại đúng số thuế phải nộp của quý 3/2023 là 36.000.000 đồng.
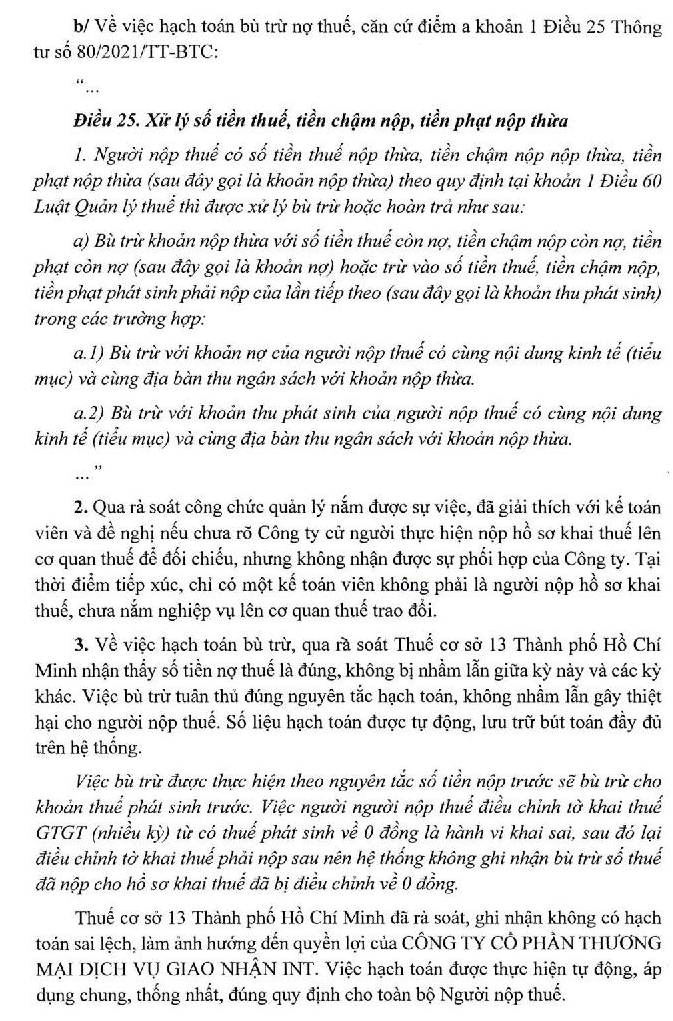
Như vậy, khoản tiền thuế 36.000.000 đồng công ty đã nộp từ ngày 31/01/2024 chưa được ghi nhận để bù trừ vào nghĩa vụ thuế quý 3/2023 trong thời gian từ tháng 04/2024 đến tháng 03/2026 (theo giải thích của cơ quan thuế cơ sở, khoản tiền này bị treo do tờ khai bổ sung tháng 04/2024 đã điều chỉnh số thuế phải nộp về 0 đồng).
Sau khi công ty điều chỉnh lại tờ khai vào tháng 03/2026, hệ thống thuế xác định tiền chậm nộp của quý 3/2023 khoảng 8.000.000 đồng, tính từ thời điểm phát sinh nghĩa vụ thuế đến tháng 03/2026.
2. Nội dung đề nghị giải đáp
Tôi nhận thấy cách tính tiền chậm nộp nêu trên chưa hợp lý và kính đề nghị Quý cơ quan giải thích cụ thể các vấn đề sau:
Thứ nhất: Theo quy định về tiền chậm nộp thuế, tiền chậm nộp được tính từ ngày tiếp theo ngày hết hạn nộp thuế đến ngày liền kề trước ngày người nộp thuế nộp tiền vào ngân sách nhà nước.
Trong trường hợp công ty đã thực tế nộp đủ 36.000.000 đồng vào ngày 31/01/2024, tại sao hệ thống vẫn tính tiền chậm nộp trên toàn bộ số thuế này kéo dài đến tháng 03/2026, thay vì chỉ tính tiền chậm nộp đến ngày 31/01/2024?
Thứ hai: Việc công ty nộp tờ khai bổ sung điều chỉnh giảm số thuế phải nộp về 0 đồng vào tháng 04/2024 có phải là căn cứ để hệ thống ngừng hạch toán, không ghi nhận khoản tiền thuế 36.000.000 đồng đã nộp trước đó hay không? Nếu có, căn cứ pháp lý nào quy định việc xử lý khoản tiền đã nộp nhưng chưa được hạch toán vào nghĩa vụ thuế do thay đổi số liệu trên tờ khai?
Thứ ba: Trong trường hợp người nộp thuế đã nộp tiền thuế đúng nội dung kinh tế, đúng kỳ tính thuế, nhưng sau đó có điều chỉnh tờ khai bổ sung làm thay đổi nghĩa vụ thuế, khi điều chỉnh lại tờ khai về đúng số thuế phải nộp ban đầu thì khoản tiền đã nộp trước đó có được ghi nhận lại theo ngày nộp tiền thực tế hay không?
Theo tôi, nếu khoản tiền 36.000.000 đồng đã được nộp vào ngân sách nhà nước ngày 31/01/2024 và được xác định đúng nghĩa vụ thuế quý 3/2023 thì khi khôi phục nghĩa vụ thuế, khoản tiền này cần được ghi nhận theo ngày nộp thực tế để xác định chính xác số ngày chậm nộp.
Thứ tư: Công ty có một vấn đề cần được làm rõ thêm: Ngày 30/01/2024, công ty đã nộp tờ khai thuế quý 4/2023 và ngày 31/01/2024 mới thực hiện nộp tiền thuế quý 3/2023. Vì vậy, kính đề nghị cơ quan thuế kiểm tra dữ liệu hạch toán khoản tiền 36.000.000 đồng ngày 31/01/2024, xác định khoản tiền này đã được ghi nhận đúng vào nghĩa vụ thuế quý 3/2023 hay bị hạch toán sang kỳ thuế khác.
3. Kiến nghị
Từ những vấn đề nêu trên, tôi kính đề nghị Bộ Tài chính hướng dẫn cụ thể:
• Cách xử lý khoản tiền thuế đã nộp nhưng sau đó tờ khai bổ sung điều chỉnh nghĩa vụ thuế về 0 đồng.
• Cách ghi nhận lại khoản tiền đã nộp khi người nộp thuế tiếp tục điều chỉnh tờ khai bổ sung về đúng số thuế phải nộp ban đầu.
• Căn cứ pháp lý và phương pháp xác định tiền chậm nộp trong trường hợp này.
• Hướng dẫn điều chỉnh dữ liệu hạch toán và tính lại tiền chậm nộp nếu hệ thống chưa ghi nhận đúng ngày nộp tiền thực tế.
Tôi mong nhận được phản hồi và hướng dẫn cụ thể từ Quý cơ quan để công ty thực hiện đúng nghĩa vụ thuế, đồng thời đảm bảo quyền lợi hợp pháp của người nộp thuế.
12/11/2026