
THỨ SÁU 25/7/2025 11:18
Hỏi:
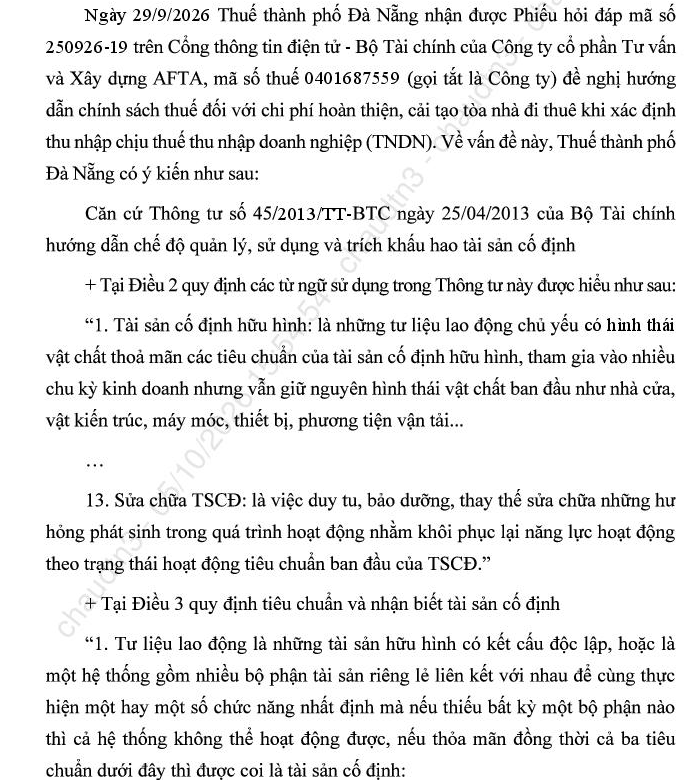
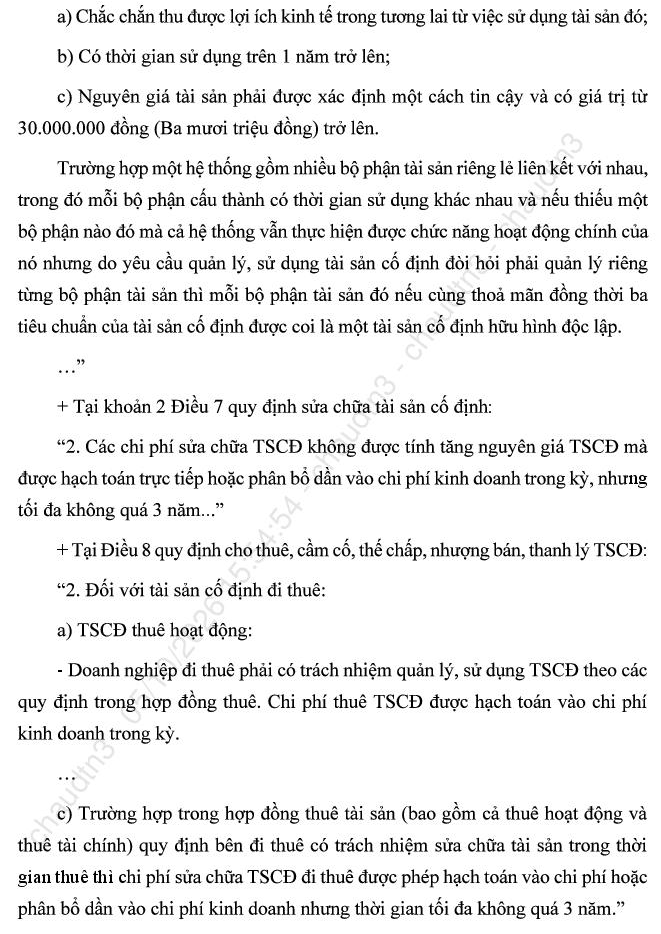
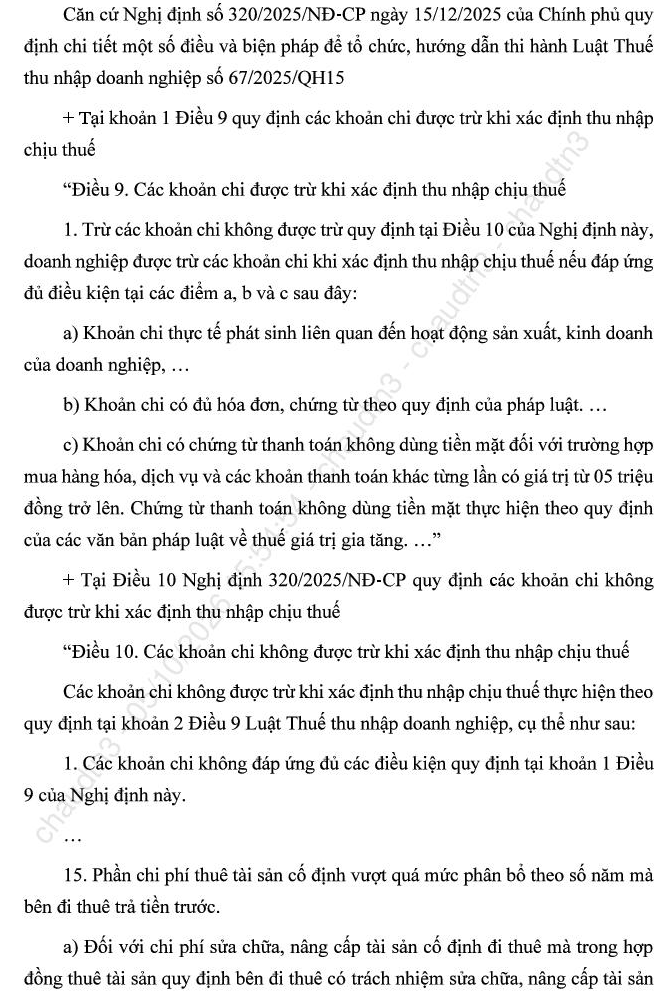
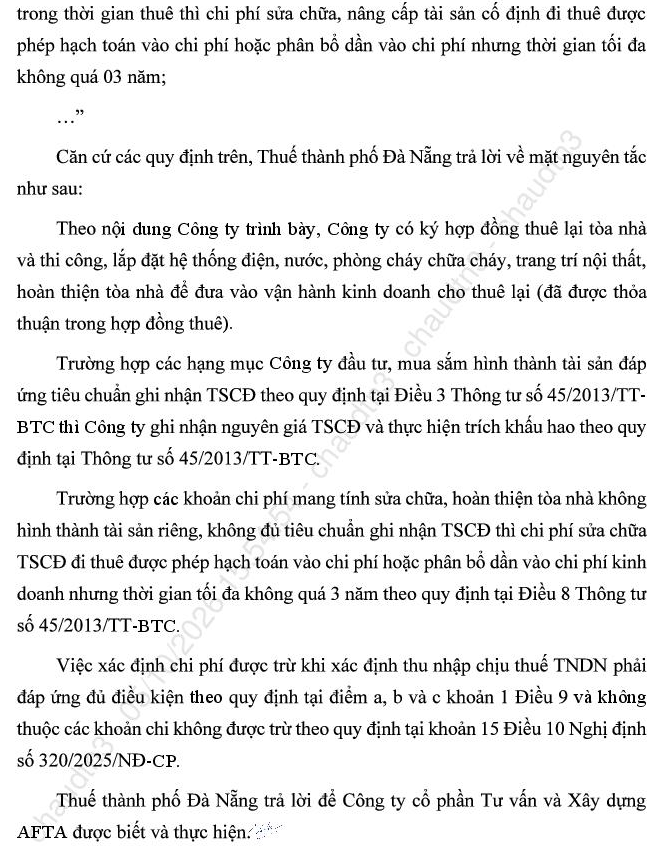
I. NỘI DUNG SỰ VIỆC VÀ THỰC TẾ TẠI CÔNG TY 1. Về hoạt động thuê nhà: Công ty chúng tôi có ký hợp đồng thuê lại một tòa nhà (hiện trạng bàn giao là phần thô (mới xây tô)) từ Bà Lê Thị Lộc với thời hạn thuê là 10 năm (từ năm 2026 đến năm 2036). Theo hợp đồng thuê, Công ty được quyền cải tạo, hoàn thiện tòa nhà để phục vụ hoạt động kinh doanh. 2. Về hoạt động kinh doanh của Công ty: Công ty đăng ký ngành nghề kinh doanh cho thuê lại mặt bằng và căn hộ. Sau khi nhận bàn giao phần thô, Công ty tiến hành thi công, lắp đặt hệ thống điện, nước, PCCC, thiết bị hoàn thiện, trang trí nội thất và hoàn thiện toàn bộ tòa nhà để đưa vào vận hành kinh doanh cho thuê lại. 3. Về vướng mắc: Tổng chi phí hoàn thiện, cải tạo tòa nhà phát sinh lớn, được tập hợp qua hóa đơn, chứng từ hợp pháp mang tên Công ty. II. QUAN ĐIỂM VÀ CÂU HỎI CỦA CÔNG TY Căn cứ theo quy định tại Khoản 2 Điều 7 [Thông tư 45/2013/TT-BTC] quy định chi phí sửa chữa, cải tạo tài sản đi thuê được phân bổ tối đa không quá 3 năm; tuy nhiên hoạt động của công ty là đầu tư hoàn thiện từ phần thô để kinh doanh tạo doanh thu trong suốt thời gian thuê dài hạn. Do đó, Công ty chúng tôi kính đề nghị Quý cơ quan thuế giải đáp và hướng dẫn giúp: 1. Chi phí hoàn thiện phần thô tòa nhà nêu trên thì Công ty được phép lựa chọn phân bổ tối đa trong vòng 3 năm theo quy định về chi phí sửa chữa TSCĐ đi thuê, hay phải phân bổ theo thời gian thuê nhà thực tế trong hợp đồng? 2. Hồ sơ, thủ tục kế toán và thuế đối với khoản chi phí này cần đáp ứng những điều kiện cụ thể nào để được tính là chi phí được trừ khi xác định thuế TNDN? Công ty cổ phần tư vấn và xây dựng AFTA rất mong nhận được ý kiến hướng dẫn bằng văn bản của Quý cơ quan thuế để Công ty thực hiện đúng theo quy định pháp luật. Xin trân trọng cảm ơn!
12/10/2026
Trả lời:


Gửi phản hồi: