
THỨ SÁU 25/7/2025 11:18
Hỏi:
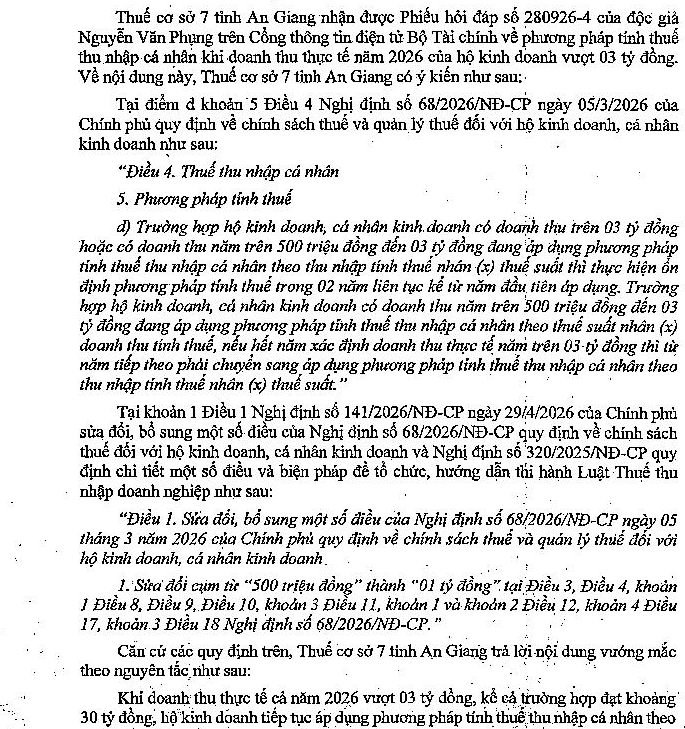
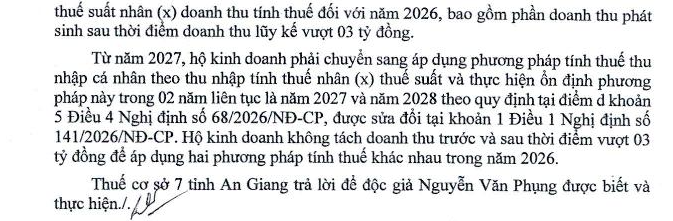
Câu hỏi 1 Trường hợp từ đầu năm 2026 Hộ kinh doanh đã áp dụng đúng quy định phương pháp tính thuế TNCN theo: Thuế suất × Doanh thu tính thuế Nhưng đến các tháng cuối năm 2026 phát sinh doanh thu tăng đột biến làm tổng doanh thu thực tế cả năm vượt 03 tỷ đồng, Hộ kinh doanh có được tiếp tục áp dụng phương pháp đã lựa chọn cho toàn bộ năm 2026 hay không? Câu hỏi 2 Trường hợp tổng doanh thu thực tế năm 2026 tăng lên mức lớn, ví dụ khoảng 30 tỷ đồng, nhưng việc vượt ngưỡng 03 tỷ đồng chỉ phát sinh trong các tháng cuối năm, thì cách xử lý có thay đổi so với trường hợp doanh thu chỉ vượt nhẹ trên 03 tỷ đồng hay không? Câu hỏi 3 Nếu Hộ kinh doanh được tiếp tục áp dụng phương pháp thuế suất nhân với doanh thu cho toàn bộ năm 2026, kính đề nghị Quý Cơ quan xác nhận: 1. Phần doanh thu phát sinh sau thời điểm doanh thu lũy kế vượt 03 tỷ đồng trong năm 2026 vẫn được tính thuế theo phương pháp đang áp dụng; 2. Hộ kinh doanh không phải tính lại hồi tố nghĩa vụ thuế TNCN từ ngày 01/01/2026 theo phương pháp doanh thu trừ chi phí; 3. Hộ kinh doanh không phải tách riêng doanh thu trước và sau thời điểm vượt 03 tỷ đồng để áp dụng hai phương pháp tính thuế khác nhau; 4. Việc chuyển sang phương pháp: Thu nhập tính thuế = (Doanh thu - Chi phí) x thuế suất tương ứng chỉ thực hiện từ năm 2027. Kính đề nghị Quý Cơ quan xác nhận cụ thể nội dung trên và viện dẫn điều, khoản của Nghị định số 68/2026/NĐ-CP, Nghị định số 141/2026/NĐ-CP và các văn bản có liên quan.
12/10/2026
Trả lời:


Gửi phản hồi: