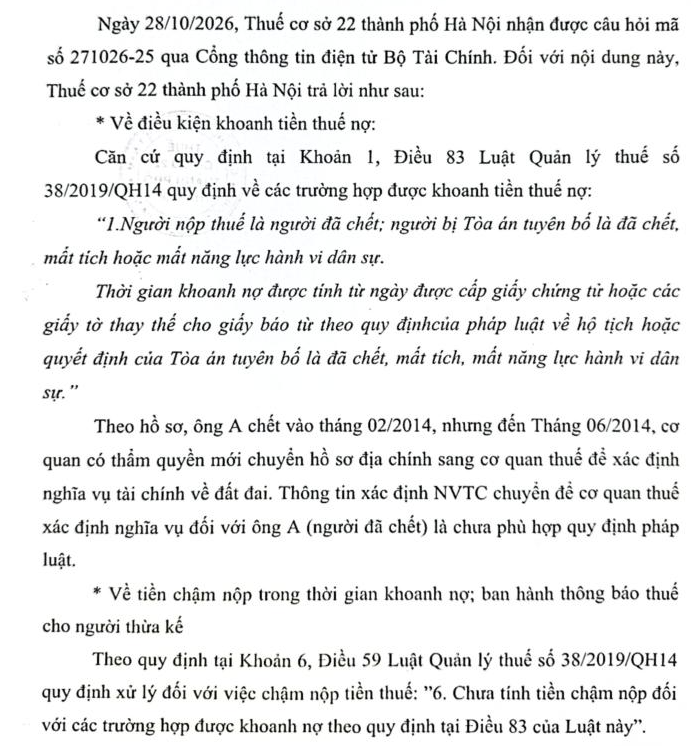
Kính mong Bộ Tài Chính giải đáp trường hợp này ạ: Tháng 02/2014, ông A chết. Trước đó, ông A đã thực hiện thủ tục xin cấp giấy chứng nhận quyền sử dụng đất.
Tháng 06/2014, cơ quan có thẩm quyền chuyển hồ sơ địa chính sang cơ quan thuế để xác định nghĩa vụ tài chính về đất đai.
Tháng 09/2015, cơ quan thuế ban hành Thông báo nộp tiền sử dụng đất mang tên ông A, mặc dù ông A đã chết trước thời điểm ban hành thông báo.
Đến nay, người thừa kế của ông A có nhu cầu thực hiện nghĩa vụ tài chính đối với thửa đất nhưng đề nghị cơ quan thuế xác định rõ số tiền còn phải nộp, bao gồm tiền sử dụng đất gốc và tiền chậm nộp theo quy định pháp luật. Người thừa kế đã cung cấp giấy chứng tử của ông A cho cơ quan thuế.
Tuy nhiên, cơ quan thuế hướng dẫn tiếp tục thực hiện nghĩa vụ theo thông báo đã ban hành trước đây, trong khi vấn đề khoanh tiền thuế nợ do người có nghĩa vụ đã chết và việc xác định tiền chậm nộp trong thời gian khoanh nợ chưa được làm rõ.
Vì vậy, rất mong nhận được câu trả lời từ Bộ Tài chính, giải đáp các câu hỏi dưới dây để người có nghĩa vụ có thể thực hiện đúng và đầy đủ nghĩa vụ:
CÂU HỎI 1. Về điều kiện khoanh tiền thuế nợ
Trường hợp ông A chết trước thời điểm cơ quan thuế ban hành Thông báo nộp tiền sử dụng đất, khoản tiền sử dụng đất chưa nộp theo thông báo này có thuộc trường hợp được khoanh tiền thuế nợ theo quy định của pháp luật về quản lý thuế hay không?
Đề nghị cơ quan giải đáp làm rõ căn cứ pháp lý áp dụng đối với trường hợp này, đặc biệt là việc xác định khoản tiền sử dụng đất còn nợ có thuộc phạm vi “tiền thuế nợ” được xem xét khoanh nợ hay không; điều kiện, hồ sơ và trình tự, thủ tục thực hiện việc khoanh nợ trong trường hợp người có tên trên thông báo đã chết.
CÂU HỎI 2. Về tiền chậm nộp trong thời gian khoanh nợ
Trường hợp khoản tiền sử dụng đất của ông A đủ điều kiện được khoanh tiền thuế nợ, tiền chậm nộp được xác định như thế nào trong thời gian khoanh nợ?
Cụ thể, thời gian khoanh nợ có được loại trừ khi tính tiền chậm nộp hay không? Nếu có, thời điểm bắt đầu và kết thúc việc không tính tiền chậm nộp được xác định theo mốc thời gian nào? Đối với khoản tiền sử dụng đất có thông báo được ban hành sau khi người có nghĩa vụ đã chết, việc xác định thời hạn nộp và tiền chậm nộp phải căn cứ vào những quy định pháp luật nào?
CÂU HỎI 3. Về việc ban hành thông báo mới cho người thừa kế
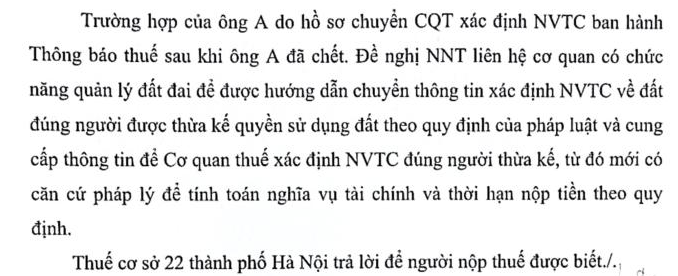
Trường hợp ông A chết trước thời điểm cơ quan thuế ban hành Thông báo nộp tiền sử dụng đất mang tên ông A, người thừa kế của ông A có quyền đề nghị cơ quan thuế ban hành thông báo mới hoặc văn bản xác định nghĩa vụ tài chính đứng tên người thừa kế để thực hiện nghĩa vụ nộp tiền sử dụng đất hay không?
Trường hợp pháp luật không quy định phải ban hành thông báo mới, đề nghị cơ quan giải đáp cơ quan thuế có trách nhiệm ban hành loại văn bản nào để xác định rõ người thực hiện nghĩa vụ, số tiền sử dụng đất gốc còn phải nộp, số tiền chậm nộp sau khi xử lý khoanh nợ và tổng số tiền phải nộp tại thời điểm giải quyết.
CÂU HỎI 4. Về trách nhiệm xử lý của cơ quan thuế
Khi người thừa kế đã cung cấp giấy chứng tử của ông A, cơ quan thuế có trách nhiệm kiểm tra điều kiện, hồ sơ và thực hiện thủ tục khoanh nợ theo quy định hay không?
Trường hợp cơ quan thuế cho rằng khoản tiền sử dụng đất nêu trên không thuộc trường hợp được khoanh nợ hoặc không có căn cứ ban hành thông báo mới, cơ quan thuế có trách nhiệm trả lời bằng văn bản, nêu rõ căn cứ pháp lý và cách xác định nghĩa vụ tài chính còn phải thực hiện hay không?
Tôi xin trân trọng cảm ơn Quý Cơ quan
03/11/2026